
เมื่อใกล้ถึงช่วงเวลายื่นภาษีเงินได้บุคคลธรรมดา หลายคนอาจเริ่มรวบรวมเอกสาร และทบทวนว่าตลอดปี 2569 รายได้และรายการลดหย่อนที่เกิดขึ้นระหว่างวันที่ 1 มกราคมถึง 31 ธันวาคม 2569 มีการใช้สิทธิ์ลดหย่อนภาษีรายการใดบ้าง และยังมีสิทธิ์ลดหย่อนภาษีใดบ้างที่ยังใช้สิทธิ์ได้ไม่เต็มจำนวน หรือยังไม่ได้ใช้สิทธิ์
บทความนี้ได้รวบรวมรายการลดหย่อนภาษีปี 2569 ค่าลดหย่อนภาษี, เงื่อนไขสำคัญ และข้อควรระวัง เพื่อเป็นตัวช่วยสำหรับตรวจสอบสิทธิ์ลดหย่อนภาษี และวางแผนลดหย่อนภาษีให้ครบถ้วนตามสิทธิ์
หัวข้อน่าสนใจ
- รายการลดหย่อนภาษี 2569 มีอะไรบ้าง ?
- สิทธิลดหย่อนภาษีส่วนตัวและครอบครัวมีอะไรบ้าง ?
- ประกันอะไรบ้างที่สามารถนำมาลดหย่อนภาษีได้ ?
- ประเภทเงินบริจาคแบบไหนที่สามารถใช้ลดหย่อนภาษีได้ ?
- มาตรการลดหย่อนภาษีของภาครัฐปี 2569 มีอะไรบ้าง ?
- การลงทุนและการเกษียณแบบไหนที่ใช้ลดหย่อนภาษีได้บ้าง ?
- บทสรุป
รายการลดหย่อนภาษี 2569 มีอะไรบ้าง?
รายการลดหย่อนภาษีในปี 2569 สามารถแบ่งเป็น 5 กลุ่มหลัก ได้แก่
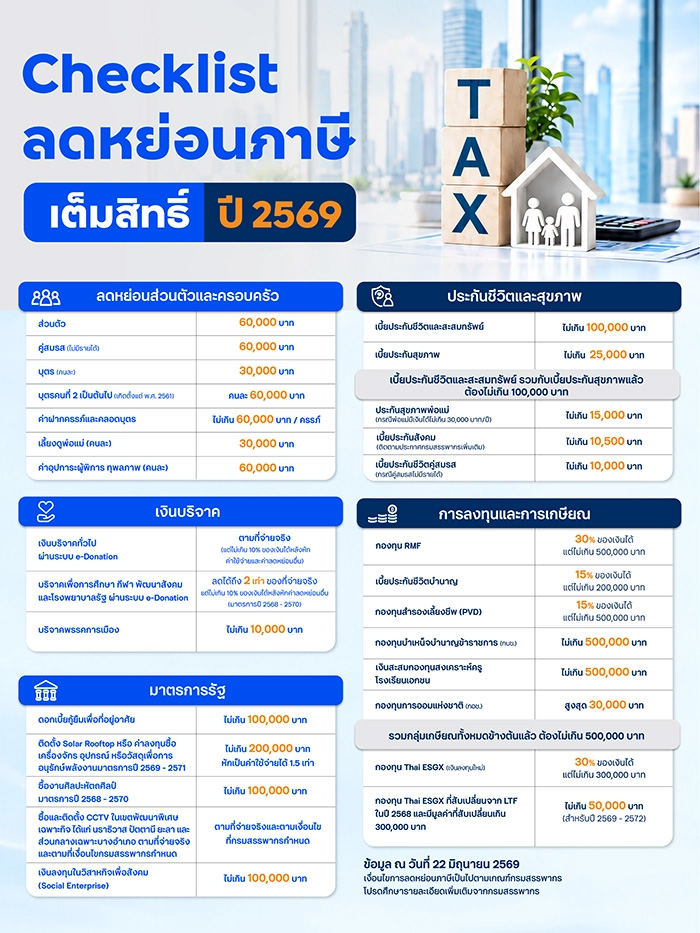
สรุปรายการและวงเงินลดหย่อนภาษี 2569 ข้อมูล ณ วันที่ 22 มิถุนายน 2569 ทั้งนี้ เงื่อนไขการใช้สิทธิ์เป็นไปตามหลักเกณฑ์ของกรมสรรพากร โปรดตรวจสอบข้อมูลล่าสุดก่อนใช้สิทธิ์
1. สิทธิลดหย่อนภาษีส่วนตัวและครอบครัวมีอะไรบ้าง และต้องตรวจสอบอะไรบ้าง?
สิทธิลดหย่อนภาษีส่วนตัว และครอบครัวเป็นสิทธิ์พื้นฐานของผู้มีเงินได้ ส่วนผู้ที่มีคู่สมรส, บุตร, หรือมีภาระดูแลสมาชิกในครอบครัวไม่ว่าจะเป็น บิดา - มารดา หรือผู้พิการทุพพลภาพ สามารถลดหย่อนภาษีได้เช่นกัน โดยมีรายละเอียดค่าลดหย่อนตามตารางนี้
| รายการลดหย่อนภาษี | วงเงินลดหย่อนภาษี |
|---|---|
| ค่าลดหย่อนส่วนตัว | 60,000 บาท |
| ค่าลดหย่อนคู่สมรสไม่มีรายได้ | 60,000 บาท |
| ค่าลดหย่อนบุตร | 30,000 บาทต่อคน |
| ค่าลดหย่อนบุตรคนที่ 2 เป็นต้นไป ซึ่งเกิดตั้งแต่ปี 2561 | 60,000 บาทต่อคน |
| ค่าลดหย่อนฝากครรภ์และคลอดบุตร | ไม่เกิน 60,000 บาทต่อครรภ์ |
| ค่าลดหย่อนอุปการะบิดามารดา | 30,000 บาทต่อคน |
| ค่าลดหย่อนอุปการะผู้พิการหรือทุพพลภาพ | 60,000 บาทต่อคน |
สิ่งที่ควรตรวจสอบก่อนดำเนินการใช้สิทธิลดหย่อนภาษี ได้แก่
- คู่สมรสต้องไม่มีรายได้ หากต้องการใช้ค่าลดหย่อนคู่สมรส
- บุตรคนที่ 2 เป็นต้นไปที่ใช้สิทธิ์เพิ่ม ต้องเกิดตั้งแต่ปี 2561 และมีคุณสมบัติครบตามเกณฑ์
- ค่าอุปการะบิดามารดามีเงื่อนไขเรื่องอายุ รายได้ และความสัมพันธ์ตามกฎหมาย
- บิดาหรือมารดาคนเดียวกันไม่ควรถูกใช้สิทธิ์ซ้ำระหว่างพี่น้อง
- การอุปการะผู้พิการหรือบุคคลทุพพลภาพต้องมีเอกสารรับรองตามที่กำหนด กรณีมีพี่น้องหลายคน ควรตกลงกันล่วงหน้าว่าใครจะเป็นผู้ใช้สิทธิ์ลดหย่อนบิดาหรือมารดาแต่ละคน เพื่อป้องกันการใช้สิทธิ์ซ้ำ
2. ประกันอะไรบ้างที่สามารถนำมาลดหย่อนภาษีได้ ?
ประกันที่เข้าเงื่อนไขสำหรับใช้สิทธิลดหย่อนภาษีมีหลายประเภท ได้แก่ ประกันชีวิต, ประกันสะสมทรัพย์, ประกันสุขภาพ, ประกันสุขภาพบิดามารดา, ประกันชีวิตของคู่สมรสที่ไม่มีเงินได้ และประกันชีวิตแบบบำนาญ โดยแต่ละประเภทมีวงเงินและเงื่อนไขแตกต่างกัน
นอกจากนี้ เงินสมทบประกันสังคมที่จ่ายระหว่างปียังสามารถนำมาใช้ลดหย่อนภาษีได้ตามจำนวนที่จ่ายจริงและหลักเกณฑ์ของปีภาษีนั้น แม้เงินสมทบประกันสังคมจะไม่ใช่ผลิตภัณฑ์ประกันที่ผู้เสียภาษีเลือกซื้อก็ตาม
| ประเภทประกัน | วงเงินลดหย่อนภาษี |
|---|---|
| เบี้ยประกันชีวิตและประกันสะสมทรัพย์ | ไม่เกิน 100,000 บาท |
| เบี้ยประกันสุขภาพ | ไม่เกิน 25,000 บาท |
| เบี้ยประกันสุขภาพพ่อแม่
กรณีพ่อแม่มีเงินได้ไม่เกิน 30,000 บาทต่อปี |
ไม่เกิน 15,000 บาท |
| เบี้ยประกันสังคม | ไม่เกิน 10,500 บาท |
| เบี้ยประกันชีวิตคู่สมรส กรณีคู่สมรสไม่มีเงินได้ | ไม่เกิน 10,000 บาท |
ข้อควรรู้ก่อนใช้สิทธิ์ลดหย่อนภาษี
- เบี้ยประกันสุขภาพเมื่อรวมกับเบี้ยประกันชีวิตและประกันสะสมทรัพย์แล้ว ต้องไม่เกิน 100,000 บาท
- เบี้ยประกันสุขภาพบิดามารดาใช้สิทธิ์ได้ตามที่จ่ายจริงรวมไม่เกิน 15,000 บาท และบิดาหรือมารดาแต่ละคนต้องมีเงินได้พึงประเมินไม่เกิน 30,000 บาทต่อปี
- เงินสมทบประกันสังคมใช้สิทธิ์ตามจำนวนที่จ่ายจริงและหลักเกณฑ์ที่มีผลในปีภาษีนั้น
เมื่อทราบแล้วว่าประกันประเภทใดใช้ลดหย่อนภาษีได้ ขั้นตอนต่อไปคือการเลือกความคุ้มครองให้สอดคล้องกับสิ่งที่ต้องการวางแผน ไม่ว่าจะเป็นค่ารักษาพยาบาล การสร้างเงินออม การดูแลครอบครัว หรือการเตรียมรายได้หลังเกษียณ และเพื่อส่งต่อให้คนที่คุณรัก
แล้วจะเลือกประกันอย่างไรให้เหมาะสม พร้อมลดหย่อนภาษีได้ด้วย?
การเลือกประกันควรเริ่มจากเป้าหมายชีวิต ความคุ้มครองที่จำเป็น และความสามารถในการชำระเบี้ยอย่างต่อเนื่อง โดยแต่ละช่วงวัยอาจมีความต้องการแตกต่างกัน ดังนี้
วัยทำงาน วางแผนครอบครัวให้มั่นคง
ช่วงวัยที่ต้องดูแลทั้งสุขภาพ เงินออม และครอบครัว ควรเลือกประกันที่ช่วยรองรับค่ารักษาพยาบาลควบคู่กับการสร้างเงินก้อนสำหรับเป้าหมายในอนาคต
- ดูแลสุขภาพด้วย ประกันสุขภาพ ttb เหมา เหมา อัลตร้า แคร์
- สมัครได้ที่สาขาทีทีบี
- สมัครผ่านแอป ttb touch คลิกที่นี่
- สมัครผ่านเว็บไซต์ https://www.ttbbank.com/th/personal/insurance/detail/mhao-mhao-ultra-care
- ออมเงินพร้อมสิทธิลดหย่อนภาษีด้วย ประกันชีวิตสะสมทรัพย์ ttb อี แท็กซ์ เซฟเวอร์ 10/4
- สมัครผ่านแอป ttb touch คลิกที่นี่
คนรุ่นใหม่ วางแผนต่อยอดความมั่งคั่ง
สำหรับผู้ที่กำลังสร้างฐานะ ควรวางแผนทั้งความคุ้มครองสุขภาพ การออม และรายได้หลังเกษียณ เพื่อให้เป้าหมายทางการเงินเดินหน้าต่อได้แม้เกิดเหตุไม่คาดคิด
- ดูแลสุขภาพด้วย ประกันสุขภาพ ttb เหมา เหมา อัลตร้า แคร์
- สมัครได้ที่สาขาทีทีบี
- สมัครผ่านแอป ttb touch คลิกที่นี่
- สมัครผ่านช่องทางเว็บไซต์ https://www.ttbbank.com/th/personal/insurance/detail/mhao-mhao-ultra-care
- วางแผนเงินออมด้วย ประกันชีวิต ทีทีบี ยูเอส มัลติ-แอสเซต อินเด็กซ์ พรินซิเพิล โพรเทค 15/5
- สมัครได้ที่สาขาทีทีบี
- สมัครผ่านช่องทางเว็บไซต์ https://www.ttbbank.com/th/personal/insurance/detail/us-multi-asset-index-principal-protect-15-5
- เตรียมรายได้หลังเกษียณด้วย ประกันชีวิตบำนาญ ttb แฮปปี้ รีไทร์ 90
- สมัครผ่านช่องทางเว็บไซต์ https://www.ttbbank.com/th/personal/insurance/detail/happy-retire-90
วัยมั่นคง เตรียมพร้อมสำหรับการเกษียณ
ช่วงใกล้เกษียณควรให้ความสำคัญกับรายได้หลังหยุดทำงาน ค่ารักษาพยาบาล และการส่งต่อความมั่นคงให้ครอบครัว
- วางแผนสุขภาพด้วย ประกันสุขภาพ ttb เหมา เหมา อัลตร้า แคร์
- สมัครได้ที่สาขาทีทีบี
- สมัครผ่านแอป ttb touch คลิกที่นี่
- สมัครผ่านช่องทางเว็บไซต์ https://www.ttbbank.com/th/personal/insurance/detail/mhao-mhao-ultra-care
- เตรียมรายได้หลังเกษียณด้วย ประกันชีวิตบำนาญ ttb แฮปปี้ รีไทร์ 90
- สมัครผ่านช่องทางเว็บไซต์ https://www.ttbbank.com/th/personal/insurance/detail/happy-retire-90
- วางแผนส่งต่อความมั่นคงด้วย ประกันชีวิต ttb อินฟินิตี เซฟเวอร์ 88/8
- สมัครผ่านแอป ttb touch คลิกที่นี่
- สมัครผ่านช่องทางเว็บไซต์ https://www.ttbbank.com/th/personal/insurance/detail/infinity-saver-88-8
ลดหย่อนภาษีปี 2569 ทีทีบี มีให้ทุกเวย์
ลดTAXซี่ ลดหย่อนภาษี ที่ทีทีบี มีให้ทุกเวย์พาคุณไปถึงทุกเป้าหมายการเงิน ด้วยประกันชีวิตมีผลิตภัณฑ์ตอบโจทย์ทุกความต้องการ ทุกกลุ่มลูกค้า ได้ทั้งความคุ้มครอง ได้ทั้งลดหย่อนภาษี พร้อมโปรโมชันพิเศษ iPhone 18 Pro มูลค่า 48,900 บาท และเงินคืนสูงสุด 35% พร้อมสิทธิพิเศษอีกมากมาย เมื่อซื้อผลิตภัณฑ์พรูเด็นเชียลประกันชีวิตที่ร่วมรายการตามที่ทางธนาคารกำหนด
เงื่อนไขเป็นไปตามที่ธนาคารกำหนด
คำเตือน: ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นก่อนตัดสินใจทำประกันภัยทุกครั้ง
รับประกันชีวิตโดย บริษัท พรูเด็นเชียล ประกันชีวิต (ประเทศไทย) จำกัด (มหาชน)
ธนาคารทหารไทยธนชาต จำกัด (มหาชน) เป็นเพียงนายหน้าประกันชีวิตและรับผิดชอบในฐานะนายหน้าเท่านั้น
เงื่อนไขการลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://www.ttbbank.com/th/personal/campaign/insurance/taxsavings
3. ประเภทเงินบริจาคแบบไหนที่สามารถใช้ลดหย่อนภาษีได้ ?
เงินบริจาคทั่วไปสามารถใช้ลดหย่อนได้ตามที่จ่ายจริง ภายใต้เพดานที่กำหนด ขณะที่เงินบริจาคบางประเภทอาจใช้สิทธิ์ได้ 2 เท่า เช่น การบริจาคเพื่อสนับสนุนการศึกษา, กีฬา, การพัฒนาสังคม หรือสถานพยาบาลของรัฐที่เข้าเงื่อนไข
| ประเภทเงินบริจาค | สิทธิลดหย่อนภาษี |
|---|---|
| บริจาคทั่วไปผ่านระบบ e-Donation | ตามที่จ่ายจริง แต่ไม่เกิน 10% ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อนอื่น |
| บริจาคเพื่อการศึกษา กีฬา พัฒนาสังคม และ โรงพยาบาลรัฐ ผ่านระบบ e-Donation | ลดหย่อนได้สูงสุด 2 เท่าของจำนวนที่จ่ายจริง แต่ไม่เกิน 10% ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อนอื่น สำหรับมาตรการปี 2568 ถึง 2570 |
| บริจาคพรรคการเมือง | ไม่เกิน 10,000 บาท |
สำหรับการใช้สิทธิลดหย่อนภาษีจากเงินบริจาค ควรตรวจสอบหน่วยรับบริจาค ประเภทสิทธิ์ ข้อมูลผู้บริจาค และสถานะรายการบริจาคผ่านระบบ e-Donation ของกรมสรรพากรก่อนและหลังบริจาค โดยสามารถตรวจสอบได้ที่เว็บไซต์กรมสรรพากรได้ที่นี่ https://epayapp.rd.go.th/rd-edonation/check-donation/whitelist เพื่อให้แน่ใจว่าข้อมูลถูกต้องและสามารถนำไปใช้ลดหย่อนภาษีได้ตามเงื่อนไข
4. มาตรการลดหย่อนภาษีของภาครัฐปี 2569 มีอะไรบ้าง ?
มาตรการลดหย่อนภาษีของภาครัฐปี 2569 ครอบคลุมทั้งดอกเบี้ยที่อยู่อาศัย,การลงทุนด้านพลังงาน, ศิลปะ, ระบบรักษาความปลอดภัยในพื้นที่เฉพาะ และวิสาหกิจเพื่อสังคม โดยแต่ละมาตรการของภาครัฐมีวงเงิน ระยะเวลา และเงื่อนไขแตกต่างกัน ดังนี้
| มาตรการของภาครัฐ | สิทธิลดหย่อนภาษี |
|---|---|
| ดอกเบี้ยกู้ยืมเพื่อที่อยู่อาศัย | ไม่เกิน 100,000 บาท |
| ติดตั้ง Solar Rooftop หรือค่าลงทุนซื้อเครื่องจักร อุปกรณ์ หรือวัสดุเพื่อการอนุรักษ์พลังงาน ตามมาตรการปี 2569–2571 | ไม่เกิน 200,000 บาท และหักเป็นค่าใช้จ่ายได้ 1.5 เท่า |
| ซื้อผลงานศิลปะหัตถศิลป์ ตามมาตรการปี 2568–2570 | ไม่เกิน 100,000 บาท |
| ซื้อและติดตั้งกล้อง CCTV ในเขตพัฒนาพิเศษเฉพาะกิจ ได้แก่ จังหวัดนราธิวาส ปัตตานี ยะลา และอำเภอจะนะ นาทวี เทพา และสะบ้าย้อย จังหวัดสงขลา | ตามที่จ่ายจริงและตามเงื่อนไขที่กรมสรรพากรกำหนด |
| เงินลงทุนในวิสาหกิจเพื่อสังคม หรือ Social Enterprise | ไม่เกิน 100,000 บาท |
มาตรการเหล่านี้อาจกำหนดคุณสมบัติของผู้ใช้สิทธิ์ ประเภทค่าใช้จ่าย พื้นที่ ช่วงเวลาซื้อหรือชำระเงิน และรูปแบบหลักฐานแตกต่างกัน จึงควรตรวจสอบประกาศของกรมสรรพากรก่อนใช้สิทธิ์
5. การลงทุนและการเกษียณแบบไหนที่ใช้ลดหย่อนภาษีได้บ้าง ?
การลงทุนและการออมเพื่อเกษียณที่ใช้ลดหย่อนภาษี ได้แก่ กองทุน RMF, ประกันชีวิตบำนาญ, กองทุนสำรองเลี้ยงชีพ, กองทุนบำเหน็จบำนาญข้าราชการ, เงินสะสมกองทุนสงเคราะห์ครูโรงเรียนเอกชน, กองทุนการออมแห่งชาติ รวมถึงกองทุน Thai ESGX
ซึ่งมีรายละเอียดสิทธิลดหย่อนภาษีดังนี้
| การลงทุนและการเกษียณ | สิทธิลดหย่อนภาษี |
|---|---|
| กองทุน RMF | 30% ของเงินได้ และไม่เกิน 500,000 บาท |
| เบี้ยประกันชีวิตบำนาญ | 15% ของเงินได้ และไม่เกิน 200,000 บาท |
| กองทุนสำรองเลี้ยงชีพ (PVD) | 15% ของเงินได้ และไม่เกิน 500,000 บาท |
| กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) | ไม่เกิน 500,000 บาท |
| เงินสะสมกองทุนสงเคราะห์ครูโรงเรียนเอกชน | ไม่เกิน 500,000 บาท |
| กองทุนการออมแห่งชาติ (กอช.) | สูงสุด 30,000 บาท |
| กองทุน Thai ESGX (เงินลงทุนใหม่) | 30% ของเงินได้ และไม่เกิน 300,000 บาท |
| กองทุน Thai ESGX ที่สับเปลี่ยนจาก LTF ในปี 2568 และมีมูลค่าที่สับเปลี่ยนเกิน 300,000 บาท |
ไม่เกิน 50,000 บาท (สำหรับปี 2569 – 2572) |
ในส่วนของกลุ่มกองทุนการเกษียณรวมสิทธิลดหย่อนภาษีได้ไม่เกิน 500,000 บาท
สำหรับกลุ่มกองทุนการเกษียณ ได้แก่ กองทุน RMF, ประกันชีวิตบำนาญ, กองทุนสำรองเลี้ยงชีพ, กองทุนบำเหน็จบำนาญข้าราชการ, เงินสะสมกองทุนสงเคราะห์ครูโรงเรียนเอกชน, กองทุนการออมแห่งชาติ ต้องนำยอดทั้งหมดมารวมกัน โดยใช้สิทธิ์ลดหย่อนรวมได้ไม่เกิน 500,000 บาท ไม่สามารถนำเพดานสิทธิลดหย่อนภาษีสูงสุดของแต่ละรายการมาบวกกันโดยตรง
ตัวอย่าง เช่น
| รายการลดหย่อนภาษีที่มี | จำนวนที่จ่ายหรือลงทุน |
|---|---|
| กองทุนสำรองเลี้ยงชีพ หรือ PVD | 120,000 บาท |
| ประกันชีวิตแบบบำนาญ | 100,000 บาท |
| กองทุน RMF | 300,000 บาท |
| ยอดรวม | 520,000 บาท |
| สิทธิลดหย่อนสูงสุดของกลุ่มของการเกษียณ | 500,000 บาท |
| ยอดที่เกินสิทธิ์ลดหย่อนภาษี | 20,000 บาท |
จากตัวอย่างการคำนวณลดหย่อนภาษีกลุ่มกองทุนการเกษียณ สามารถใช้สิทธิลดหย่อนภาษีได้สูงสุดเพียง 500,000 บาท ส่วนอีก 20,000 บาทเป็นยอดที่เกินสิทธิ์และไม่สามารถนำมาลดหย่อนภาษีได้
เมื่อทราบวงเงินและเงื่อนไขการลดหย่อนภาษีจากการลงทุนแล้ว ขั้นตอนต่อไปคือการเลือกกองทุนให้เหมาะกับเป้าหมายของเรา ระยะการเตรียมตัวล่วงหน้าจะช่วยให้มีเวลาเลือกกองทุนที่เหมาะสมและทยอยลงทุนได้อย่างเป็นระบบ มากกว่าการเร่งตัดสินใจในช่วงใกล้สิ้นปี ทีทีบีจึงออกแบบทางเลือกการลงทุนภายใต้ 4 เวย์ เพื่อช่วยให้ลูกค้าเลือกกองทุนที่เหมาะกับตัวเองได้ง่ายขึ้น ดังนี้
- เวย์ชิล สำหรับคนที่อยากลงทุนแบบสบายใจ
เหมาะสำหรับผู้ลงทุนที่ให้ความสำคัญกับความมั่นคง เน้นการเติบโตอย่างค่อยเป็นค่อยไป และต้องการบริหารความเสี่ยงอย่างเหมาะสม โดยมีกองทุนแนะนำ ได้แก่ K-ESGBF-THAIESG ระดับความเสี่ยง 3, SCBRMMONEY ระดับความเสี่ยง 1, K-SFRMF และ K-FIRMF ระดับความเสี่ยง 4 รวมถึง ES-GRMF ระดับความเสี่ยง 4 และ ES-GINCOMERMF ระดับความเสี่ยง 5 - เวย์บาลานซ์ สำหรับคนที่ต้องการความสมดุล
เหมาะสำหรับผู้ลงทุนที่ต้องการสร้างสมดุลระหว่างโอกาสการเติบโตและการบริหารความเสี่ยง ผ่านกองทุน ES-ESG3070-THAIESG-A ระดับความเสี่ยง 5 และ ES-GAINCOMERMF ระดับความเสี่ยง 5 ซึ่งเป็นทางเลือกสำหรับผู้ที่ต้องการกระจายการลงทุนอย่างเหมาะสม - เวย์ลุย สำหรับคนที่มองหาโอกาสเติบโต
เหมาะสำหรับผู้ลงทุนที่พร้อมรับความผันผวนมากขึ้นเพื่อโอกาสสร้างผลตอบแทนในระยะยาว โดยมีกองทุนแนะนำ ได้แก่ ES-SETESG-THAIESG-A และ ES-SETESG-THAIESG-D ระดับความเสี่ยง 6, ES-GQGRMF และ ES-ASIARMF ระดับความเสี่ยง 6 รวมถึง SCBGOLDHRMF ระดับความเสี่ยง 8 สำหรับผู้ที่ต้องการกระจายการลงทุนไปยังสินทรัพย์ทางเลือกอย่างทองคำ - เวย์ยกระดับกับมือโปร สำหรับคนที่อยากให้ผู้เชี่ยวชาญช่วยดูแลพอร์ต
สำหรับผู้ลงทุนที่ต้องการกระจายการลงทุนอย่างเหมาะสมและมีผู้เชี่ยวชาญช่วยบริหารพอร์ต ทีทีบีนำเสนอกลุ่มกองทุน ES-ULTIMATE GA Series ประกอบด้วย ES-ULTIMATE GA1RMF, ES-ULTIMATE GA2RMF และ ES-ULTIMATE GA3RMF ซึ่งทั้งหมดมีระดับความเสี่ยง 5 โดยมีสัดส่วนการลงทุนในตราสารหนี้และตราสารทุนแตกต่างกัน ได้แก่ GA1 ลงทุนในตราสารหนี้ 70% และตราสารทุน 30%, GA2 ลงทุนในตราสารหนี้ 50% และตราสารทุน 50% และ GA3 ลงทุนในตราสารหนี้ 30% และตราสารทุน 70% เพื่อให้เหมาะกับเป้าหมายและระดับความเสี่ยงของผู้ลงทุนแต่ละราย
นอกจากทางเลือกกองทุนที่หลากหลายแล้ว ทีทีบียังมอบโปรโมชันพิเศษสำหรับลูกค้าที่ซื้อหรือสับเปลี่ยนหน่วยลงทุนเข้ากองทุน RMF และ ThaiESG ที่เข้าร่วม โดยทุกยอดลงทุน 50,000 บาท รับหน่วยลงทุนเพิ่มในกองทุนรวมตลาดเงิน (Money Market Fund) มูลค่า 100 บาท ตามเงื่อนไขที่กำหนด ตั้งแต่วันที่ 5 มกราคม 2569 ถึง 30 ธันวาคม 2569
โปรโมชันดังกล่าวครอบคลุมกองทุน RMF และ ThaiESG จากบริษัทหลักทรัพย์จัดการกองทุนรวม (บลจ.) 6 แห่ง ได้แก่ บลจ. อเบอร์ดีน (ประเทศไทย), บลจ. อีสท์สปริง (ประเทศไทย), บลจ. ฟิเดลิตี้ อินเตอร์เนชั่นแนล (ประเทศไทย), บลจ. ยูโอบี (ประเทศไทย), บลจ. กสิกรไทย และ บลจ. พรินซิเพิล โดยรายชื่อกองทุนและเงื่อนไขการรับสิทธิเป็นไปตามที่ธนาคารและบริษัทจัดการกองทุนกำหนด
- ศึกษารายละเอียดเพิ่มเติม https://www.ttbbank.com/th/promotion/investment/mutual-funds/tax-saving-2026
- สนใจลงทุนผ่านแอป ttb touch https://www.ttbbank.com/link/content/mywealth/tax2026
- หรือวางแผนภาษีและลงทุนง่ายๆ ผ่าน My Wealth https://www.ttbbank.com/link/mywealth/tax2026
ลูกค้าสามารถลงทุนผ่านแอป ttb touch และช่องทางที่ธนาคารกำหนด หรือสอบถามข้อมูลเพิ่มเติมได้ที่ ttb Investment Line โทร. 1428 กด #4
***คำเตือนในส่วนกองทุนรวม***
- ผู้ลงทุนควรทำความเข้าใจลักษณะกองทุน เงื่อนไข ผลตอบแทน และความเสี่ยง รวมถึงศึกษาสิทธิประโยชน์ทางภาษีที่ระบุไว้ในคู่มือการลงทุนของกองทุนก่อนตัดสินใจลงทุน การลงทุนมีความเสี่ยง ผู้ลงทุนอาจได้รับเงินคืนมากกว่าหรือน้อยกว่าเงินลงทุนเริ่มแรก และผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต
- สำหรับกองทุนรวมที่ลงทุนในต่างประเทศและไม่ได้ป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนทั้งจำนวน ผู้ลงทุนอาจขาดทุนหรือได้กำไรจากอัตราแลกเปลี่ยน หรืออาจได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรกได้
- เงื่อนไขการลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
บทสรุป
การวางแผนลดหย่อนภาษีปี 2569 ควรเริ่มจากการตรวจสอบสิทธิ์ที่มีอยู่แล้วให้ครบ ไม่ว่าจะเป็นค่าลดหย่อนส่วนตัวและครอบครัว เบี้ยประกันและเงินสมทบประกันสังคม การออมและการลงทุนเพื่อเกษียณ เงินบริจาค ดอกเบี้ยบ้าน รวมถึงมาตรการภาษีของภาครัฐ พร้อมรวบรวมเอกสารและตรวจสอบข้อมูลก่อนนำไปยื่นภาษีในปี 2570
เนื่องจากค่าลดหย่อนแต่ละรายการมีวงเงินและเงื่อนไขแตกต่างกัน บางรายการยังต้องนับรวมภายใต้เพดานเดียวกัน จึงควรตรวจสอบทั้งเพดานเฉพาะและเพดานรวม เพื่อป้องกันการใช้สิทธิ์เกินวงเงิน รวมถึงไม่พลาดสิทธิ์ที่มีอยู่ โดยเฉพาะกลุ่มการออมเพื่อเกษียณที่ไม่สามารถนำเพดานสูงสุดของแต่ละรายการมาบวกกันโดยตรงได้
หากยังมีวงเงินลดหย่อนเหลือ และต้องการซื้อประกันหรือลงทุนเพิ่มเติม ควรเลือกให้เหมาะกับเป้าหมายทางการเงิน ความคุ้มครองที่จำเป็น ระดับความเสี่ยง ระยะเวลาการลงทุน และสภาพคล่องของตนเอง ไม่จำเป็นต้องใช้สิทธิ์ให้เต็มทุกวงเงิน เพราะประโยชน์ทางภาษีควรเป็นส่วนเสริมของแผนการเงินของตัวเราเอง
สุดท้าย ก่อนยืนยันแบบภาษี ควรตรวจสอบยอดรายได้ รายการลดหย่อน เอกสารประกอบ และข้อมูลที่ปรากฏในระบบให้ตรงกับข้อเท็จจริง รวมถึงตรวจสอบหลักเกณฑ์ล่าสุดจาก กรมสรรพากร เพื่อให้ใช้สิทธิ์ได้อย่างครบถ้วนและถูกต้อง
ข้อมูลอ้าง
https://www.rd.go.th/
https://epayapp.rd.go.th/rd-edonation/check-donation/whitelist
https://www.itax.in.th/