
- Safety Net ทางการเงินคืออะไร และ ควรสำรองไว้เท่าไร
- 3 แนวทางบริหารสภาพคล่องทางการเงินอย่างเหมาะสม
ต่อให้วางแผนการเงินมาดีแค่ไหน ชีวิตก็มักมี "รายจ่ายก้อนใหญ่ที่ไม่ได้เชิญ" แวะมาทักทายโดยไม่บอกล่วงหน้าเสมอ ไม่ว่าจะเป็นรถเสียกะทันหัน เครื่องใช้ไฟฟ้าในบ้านพัง หรือค่ารักษาพยาบาลฉุกเฉินของคนในครอบครัว ในช่วงเวลาที่เงินสดหมุนไม่ทัน สิ่งสำคัญที่สุดไม่ใช่การตื่นตระหนก แต่คือการมี "เบาะรองรับแรงกระแทก" หรือ Safety Net ทางการเงิน ที่ช่วยให้เราข้ามผ่านวิกฤตสั้น ๆ นี้ไปได้โดยเจ็บตัวน้อยที่สุด
Safety Net ทางการเงินคืออะไร และ ควรสำรองไว้เท่าไร
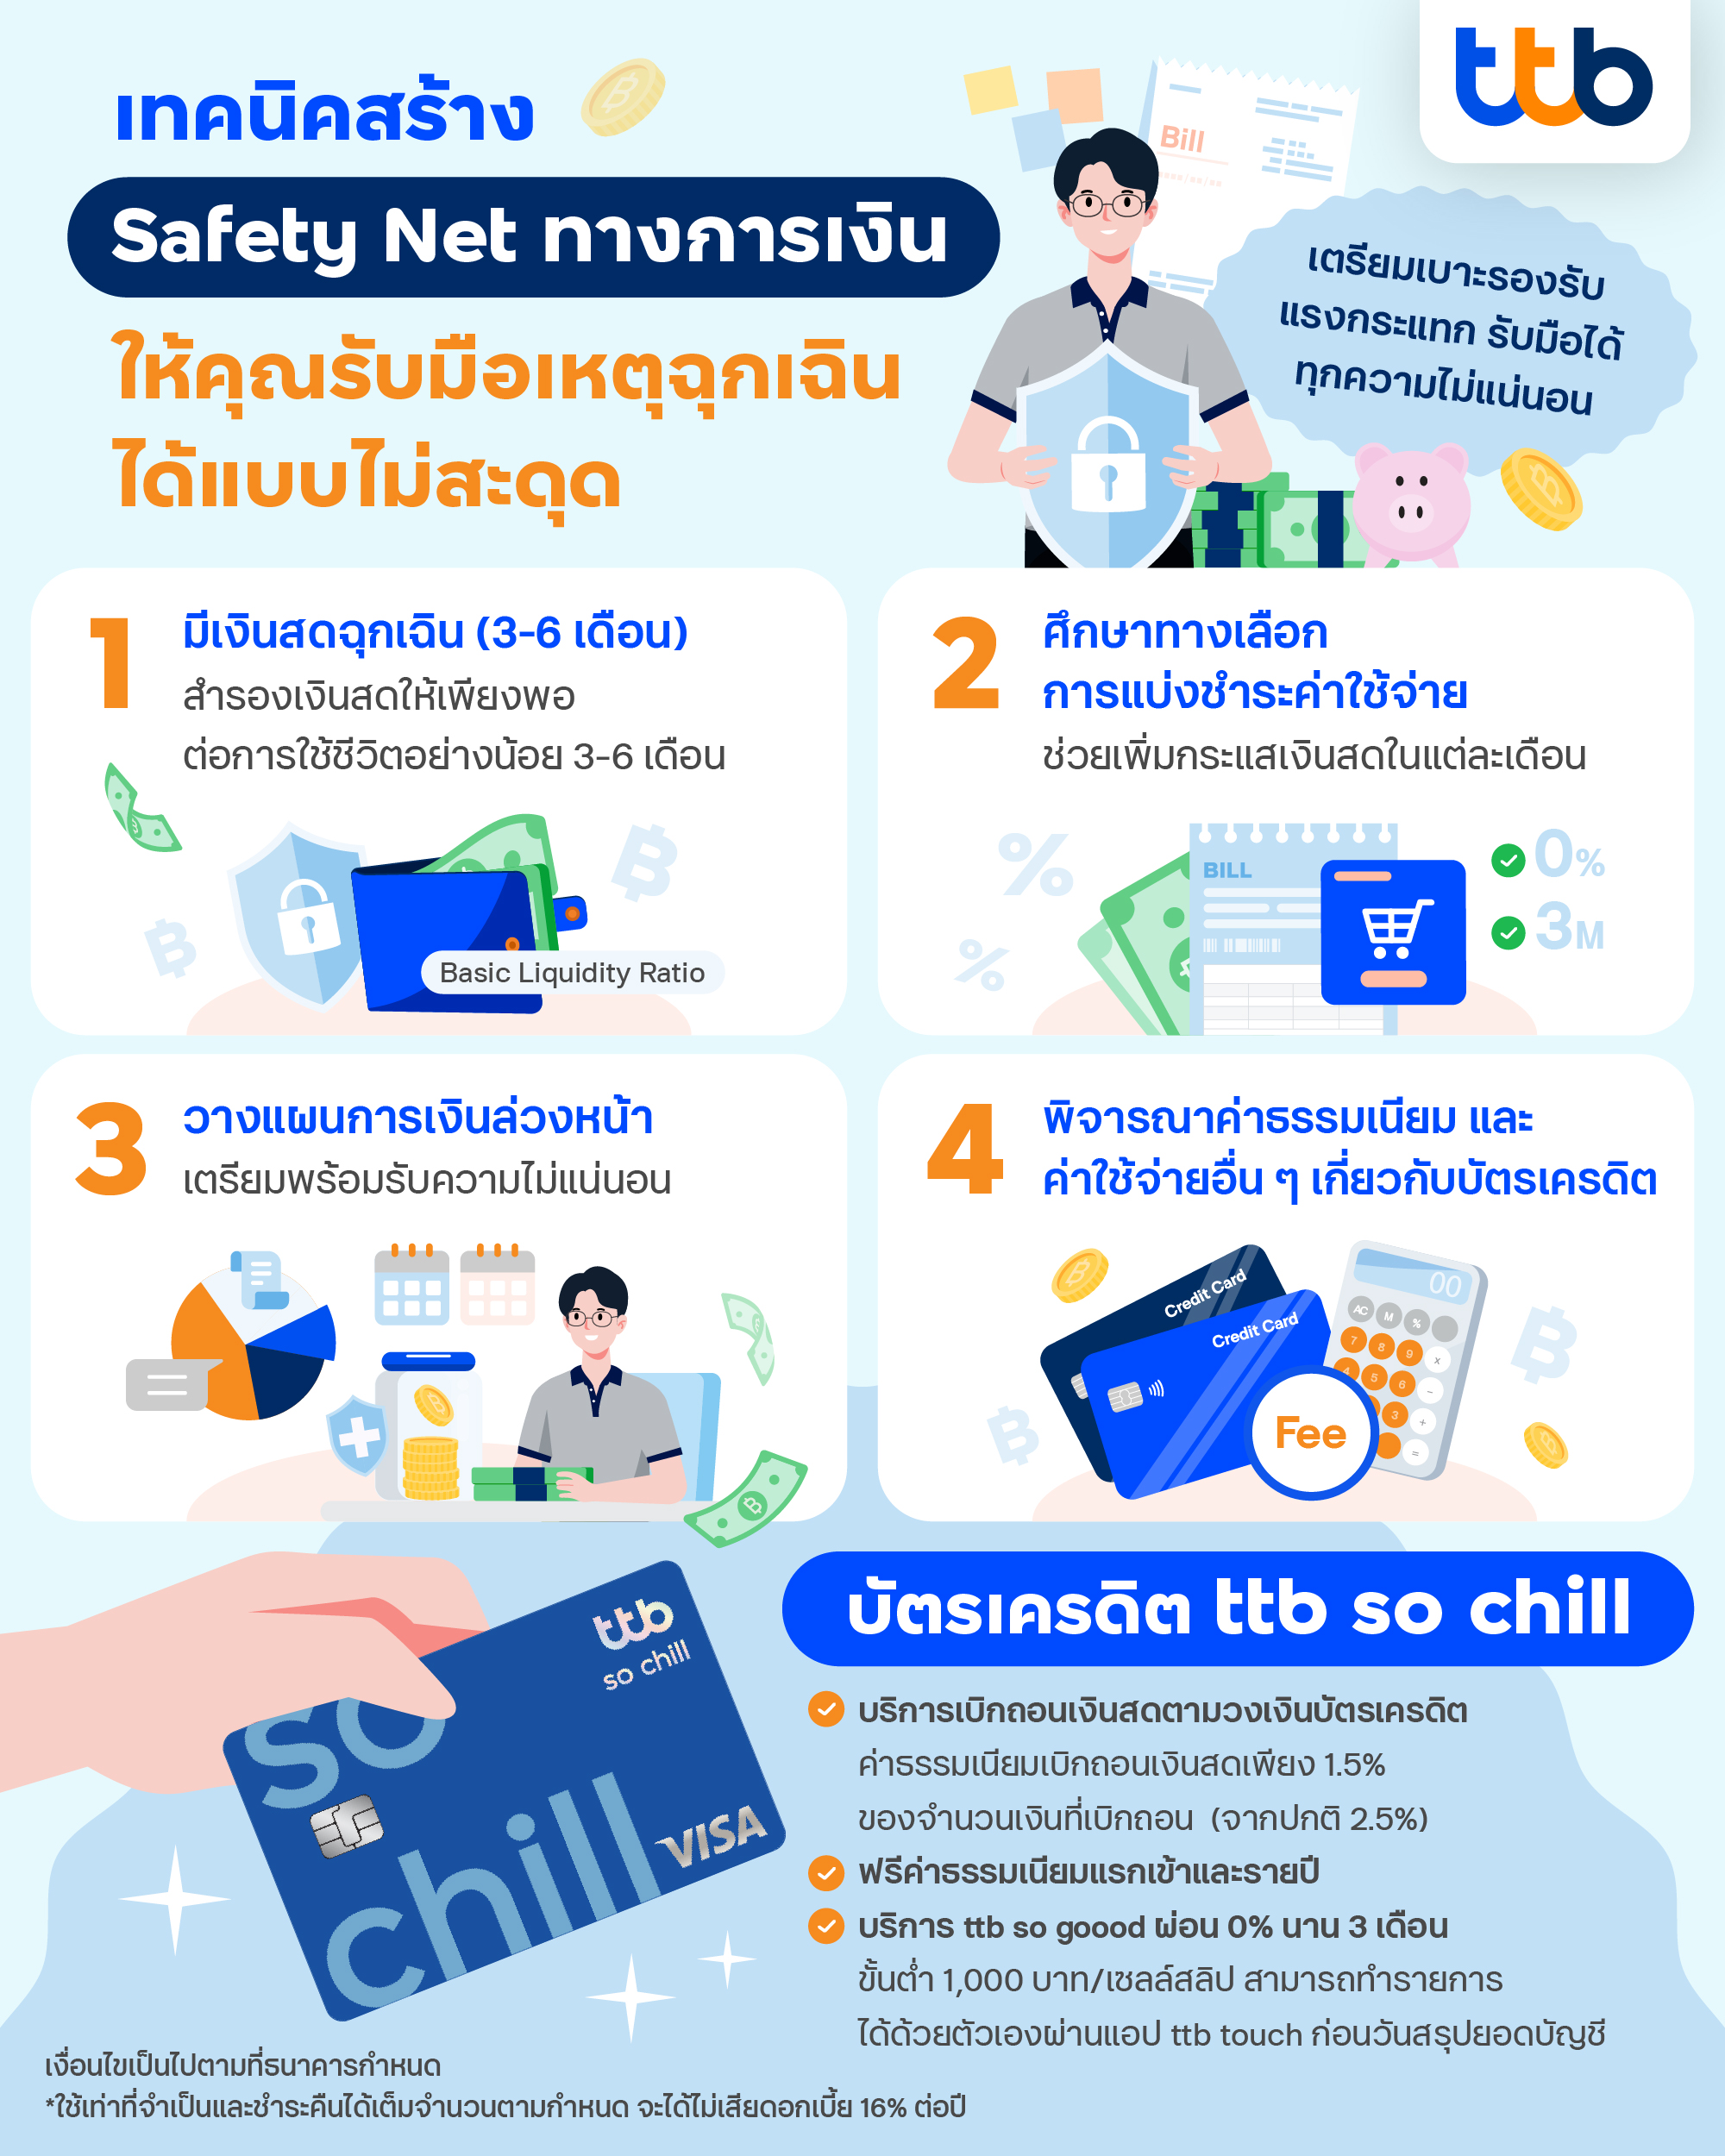
ขั้นแรกของการสร้าง Safety Net คือคำนวณรายจ่ายจำเป็นต่อเดือน แล้วตั้งเป้าสำรองเงินสดให้เพียงพอต่อการใช้ชีวิตอย่างน้อย 3-6 เดือน ตัวเลขนี้มาจากอัตราส่วนสภาพคล่องพื้นฐาน (Basic Liquidity Ratio) ซึ่งเป็นดัชนีทางการเงินที่ใช้วัดว่า หากขาดรายได้กะทันหัน เงินสดและสินทรัพย์สภาพคล่องที่มีอยู่จะประคองชีวิตไปได้อีกกี่เดือนโดยไม่ต้องพึ่งการก่อหนี้เพิ่ม
แต่ต่อให้สำรองเงินสดไว้ดีแค่ไหน ก็ยังมีความเสี่ยงหนึ่งที่ต้องระวัง คือกับดักหนี้ดอกเบี้ยโหด เพราะเมื่อเกิดเหตุจำเป็นต้องใช้เงินด่วน หลายคนมักเผลอไปพึ่งสินเชื่อนอกระบบ หรือเลือก กดเงินสดจากบัตรเครดิต ทั่วไปที่มักคิดค่าธรรมเนียมเบิกถอนสูงถึง 2.5% ของจำนวนเงินที่เบิกถอน ทันทีที่กดเงินออกมา การมองหาตัวช่วยด้วยการ กดเงินสดจากบัตรเครดิต ที่คิดค่าธรรมเนียมเป็นมิตร จึงเป็นหัวใจสำคัญที่ช่วยให้ไม่ต้องแบกต้นทุนทางการเงินสูงเกินจำเป็น
3 แนวทางบริหารสภาพคล่องทางการเงินอย่างเหมาะสม
การวางแผนทางการเงินที่ดีอาจช่วยให้สามารถรับมือกับค่าใช้จ่ายที่ไม่คาดคิดได้อย่างมีประสิทธิภาพมากขึ้น โดยสามารถพิจารณาแนวทางต่อไปนี้ร่วมกับการเลือกใช้ผลิตภัณฑ์ทางการเงินที่เหมาะสมกับความต้องการและความสามารถในการชำระของตนเอง
1. วางแผนเตรียมเงินสำรองฉุกเฉินและวางแผนสภาพคล่องล่วงหน้า
การจัดสรรเงินออมสำหรับกรณีฉุกเฉินเป็นหนึ่งในแนวทางพื้นฐานของการบริหารการเงินส่วนบุคคล ขณะเดียวกัน ผู้บริโภคอาจพิจารณาวงเงินจากผลิตภัณฑ์ทางการเงินที่มีอยู่เป็นทางเลือกเพิ่มเติมในกรณีจำเป็น ทั้งนี้ ควรศึกษารายละเอียด อัตราดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขของผลิตภัณฑ์ก่อนตัดสินใจใช้บริการ
2. ศึกษาทางเลือกการแบ่งชำระค่าใช้จ่าย
สำหรับค่าใช้จ่ายจำนวนมาก ผู้ถือบัตรอาจพิจารณาบริการแบ่งชำระตามเงื่อนไขที่สถาบันการเงินกำหนด เพื่อให้สามารถวางแผนกระแสเงินสดในแต่ละเดือนได้เหมาะสมยิ่งขึ้น อย่างไรก็ตาม ควรศึกษารายละเอียดและเงื่อนไขของรายการแบ่งชำระก่อนตัดสินใจใช้บริการทุกครั้ง
3. พิจารณาค่าธรรมเนียมและค่าใช้จ่ายอื่นๆ เกี่ยวกับบัตรเครดิต
ก่อนสมัครบัตรเครดิต ควรตรวจสอบค่าธรรมเนียมและค่าใช้จ่ายต่าง ๆ ที่เกี่ยวข้องกับการใช้บัตร รวมถึงเงื่อนไขการยกเว้นค่าธรรมเนียม เพื่อให้สามารถเลือกผลิตภัณฑ์ที่สอดคล้องกับรูปแบบการใช้งานและความต้องการทางการเงินของตนเอง
ตัวอย่างสิทธิประโยชน์ที่ควรพิจารณาก่อนเลือกสมัครบัตรเครดิต
สำหรับผู้ที่กำลังพิจารณาบัตรเครดิตเพื่อใช้ประกอบการบริหารสภาพคล่อง บัตรเครดิต ttb so chill เป็นหนึ่งในผลิตภัณฑ์ที่มีสิทธิประโยชน์และบริการต่าง ๆ ตามเงื่อนไขของธนาคาร โดยมีรายละเอียดที่น่าสนใจ
- บริการเบิกถอนเงินสดผ่านบัตรเครดิต: สามารถเบิกถอนเงินสดตามวงเงินบัตรเครดิต โดยมีค่าธรรมเนียมเบิกถอนเงินสดเพียง 1.5% ของจำนวนเงินที่เบิกถอน (จากปกติ 2.5%)
- ฟรีค่าธรรมเนียมแรกเข้าและรายปี
- บริการ ttb so goood ผ่อน 0% นาน 3 เดือน ขั้นต่ำ 1,000 บาท/เซลล์สลิป สามารถทำรายการได้ด้วยตัวเองผ่านแอป ttb touch ก่อนวันสรุปยอดบัญชี
วางแผนการเงินล่วงหน้า เพื่อเตรียมพร้อมรับความไม่แน่นอน
การบริหารสภาพคล่องทางการเงินเป็นส่วนหนึ่งของการวางแผนการเงินส่วนบุคคล ไม่ว่าจะเป็นการจัดสรรเงินออมฉุกเฉิน การบริหารรายจ่าย หรือการเลือกใช้ผลิตภัณฑ์ทางการเงินให้เหมาะสมกับความต้องการและความสามารถในการชำระของตนเอง
ก่อนตัดสินใจสมัครบัตรเครดิต ควรศึกษารายละเอียดสิทธิประโยชน์ อัตราดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขต่าง ๆ อย่างรอบคอบ เพื่อเลือกผลิตภัณฑ์ที่สอดคล้องกับเป้าหมายทางการเงินและรูปแบบการใช้งานของตนเองมากที่สุด
*เงื่อนไขการพิจารณา บัตรเครดิต และอัตราดอกเบี้ยเป็นไปตามที่ธนาคารกำหนด ศึกษารายละเอียดเพิ่มเติมเกี่ยวกับ บัตรเครดิต ttb so chill ได้ที่: เว็บไซต์ธนาคาร หรือคลิก บัตรเครดิต ttb so chill หรือติดต่อ ttb contact center 1428
**ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี