
- ทำความเข้าใจ "การปรับโครงสร้างหนี้"
- การจัดการ ดอกเบี้ยบัตรเครดิต: ทางออกที่มากกว่าแค่การพักหนี้
เมื่อรายรับและรายจ่ายเริ่มไม่สมดุล จนทำให้การชำระยอดบัตรเครดิตในแต่ละเดือนเป็นเรื่องที่ท้าทาย หลายคนอาจเกิดความกังวลเกี่ยวกับสถานะทางการเงินของตนเอง อย่างไรก็ตาม ปัญหาด้านสภาพคล่องสามารถเกิดขึ้นได้ในหลายช่วงของชีวิต และสิ่งสำคัญคือการประเมินสถานการณ์ทางการเงินอย่างรอบคอบ รวมถึงวางแผนจัดการภาระหนี้อย่างเหมาะสม
ไม่ว่าคุณจะเพิ่งเริ่มใช้บัตรเครดิตหรือถือบัตรหลายใบ การทำความเข้าใจทางเลือกในการบริหารหนี้ การปรับโครงสร้างหนี้ และการวางแผนการใช้ผลิตภัณฑ์ทางการเงินอย่างเหมาะสม ล้วนเป็นข้อมูลที่ควรศึกษาเพื่อประกอบการตัดสินใจในแต่ละสถานการณ์
ทำความเข้าใจ "การปรับโครงสร้างหนี้" และการจัดการ ดอกเบี้ยบัตรเครดิต: ทางออกที่มากกว่าแค่การพักหนี้
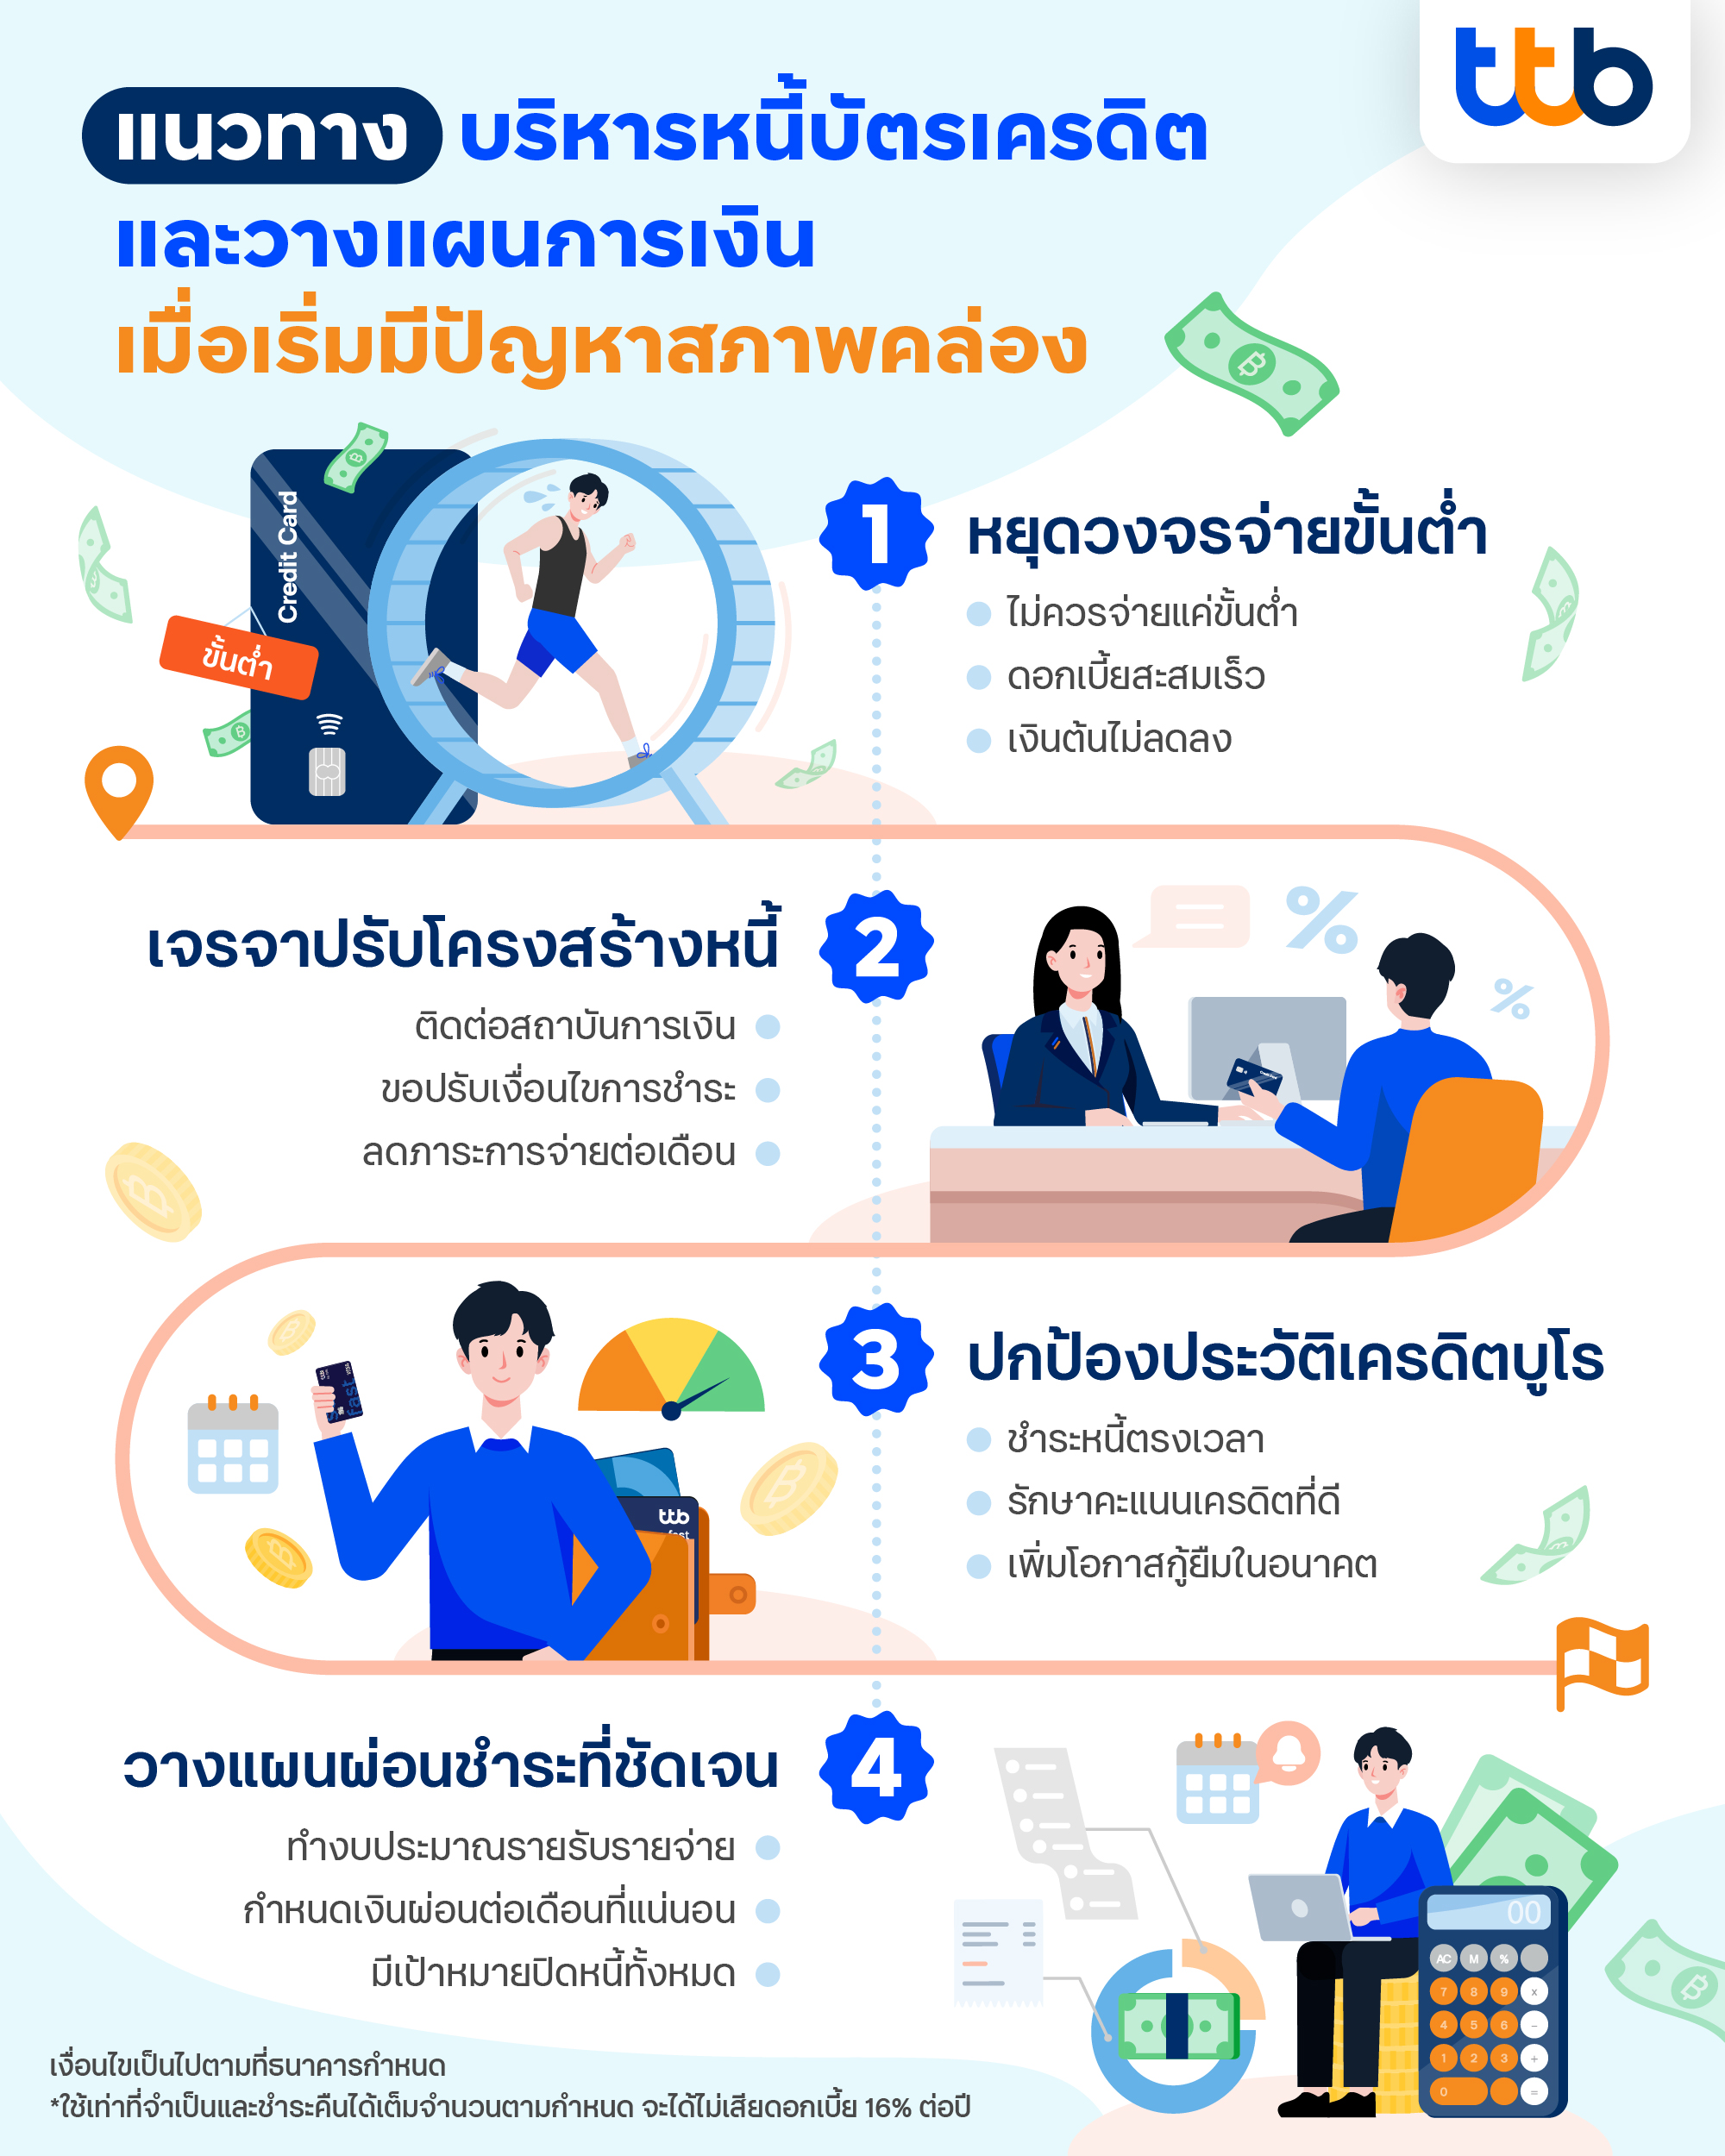
เมื่อพูดถึง "การปรับโครงสร้างหนี้" หลายคนมักติดภาพจำในแง่ลบหรือกลัวว่าจะเป็นการเสียประวัติทางการเงิน แต่แท้จริงแล้ว การปรับโครงสร้างหนี้ไม่ใช่การหนีหนี้ หากแต่คือ "ทางลัดในการเจรจา" เพื่อให้สอดคล้องกับความสามารถในการจ่ายจริงของเราในปัจจุบัน
1. การปรับโครงสร้างหนี้เพื่อลดภาระ ดอกเบี้ยบัตรเครดิต อย่างถูกวิธี
การปรับโครงสร้างหนี้คือการเข้าไปพูดคุยกับสถาบันทางการเงิน เพื่อขอปรับเปลี่ยนเงื่อนไขการชำระ เช่น การขยายระยะเวลาชำระหนี้ออกไป เพื่อให้ค่างวดต่อเดือนลดลง หรือการเจรจาเพื่อปรับลดอัตรา ดอกเบี้ยบัตรเครดิต ให้ต่ำลง วิธีนี้จะช่วยให้เงินที่เราจ่ายในแต่ละเดือนถูกนำไปตัด "เงินต้น" มากขึ้น แทนที่จะจมหายไปกับดอกเบี้ยเพียงอย่างเดียว
2. หยุดวงจรจ่ายขั้นต่ำ ตัวการที่ทำให้ ดอกเบี้ยบัตรเครดิต พุ่งสูง
พฤติกรรมที่น่ากลัวที่สุดของการใช้ บัตรเครดิต คือการชำระคืนเพียงแค่ยอดขั้นต่ำไปเรื่อย ๆ เพราะการจ่ายขั้นต่ำนอกจากจะไม่ช่วยให้เงินต้นลดลงอย่างมีนัยสำคัญแล้ว ยังทำให้เกิดการสะสมของ ดอกเบี้ยบัตรเครดิต แบบทบต้นทบดอกถึง 16% ต่อปี จนกลายเป็นพอกพูนภาระก้อนใหญ่ในอนาคต
ผลกระทบจากการชำระหนี้ล่าช้า
การปล่อยให้หนี้ค้างชำระเกินกำหนด ไม่เพียงแต่จะทำให้ ดอกเบี้ยบัตรเครดิต วิ่งสูงขึ้นทุกวัน แต่ยังส่งผลกระทบโดยตรงต่อความน่าเชื่อถือทางการเงินของคุณในระยะยาว
1. รักษาประวัติเครดิตบูโร เพื่อการยื่นขอสินเชื่อหรือการ ทำบัตรเครดิต ในอนาคต
ประวัติในเครดิตบูโรคือ "สมุดพกทางการเงิน" ที่สถาบันการเงินใช้พิจารณาเมื่อคุณยื่นขอสินเชื่อบ้าน ซื้อรถ หรือแม้แต่การ ทำบัตรเครดิต ใบใหม่ การปล่อยให้มีประวัติชำระล่าช้าอาจส่งผลเสียต่อคะแนนเครดิต จนทำให้การ ทำบัตรเครดิต หรือยื่นขอสินเชื่อสำคัญในอนาคตกลายเป็นเรื่องยาก
2. วางแผน ผ่อนบัตรเครดิต อย่างเป็นระบบ หยุดปัญหาเงินต้นไม่ลด
สำหรับใครที่ยังมีกำลังผ่อนไหว แต่ต้องการจัดระเบียบรายจ่ายใหม่ เทคนิคสำคัญคือการเปลี่ยนจากการจ่ายขั้นต่ำมาใช้วิธี ผ่อนบัตรเครดิต แบบกำหนดงวดแน่นอน การวางแผน ผ่อนบัตรเครดิต เป็นงวดรายเดือนที่ชัดเจน จะช่วยให้คุณคำนวณวันหมดหนี้ได้จริง และลดการเกิดดอกเบี้ยส่วนเกินที่ไม่จำเป็น ช่วยเปลี่ยนการ ทำบัตรเครดิต จากภาระให้กลับมาเป็นเครื่องมืออำนวยความสะดวกดังเดิม
เปลี่ยนบทเรียนทางการเงิน ให้เป็นจุดเริ่มต้นของการวางแผนที่ดีขึ้น
การจัดการหนี้ไม่ได้หมายถึงความล้มเหลวทางการเงิน แต่เป็นโอกาสในการทบทวนพฤติกรรมการใช้จ่ายและวางแผนการเงินอย่างรอบคอบมากขึ้น การเปลี่ยนจากการชำระเพียงยอดขั้นต่ำมาเป็นการวางแผนผ่อนชำระอย่างเหมาะสม รวมถึงการเลือกใช้ผลิตภัณฑ์ทางการเงินที่สอดคล้องกับความต้องการและความสามารถในการชำระของตนเอง อาจช่วยให้การบริหารภาระทางการเงินเป็นไปอย่างมีระบบมากขึ้น
สำหรับผู้ที่กำลังมองหาบัตรเครดิตเพื่อประกอบการวางแผนการใช้จ่าย บัตรเครดิต ttb เป็นอีกหนึ่งทางเลือกที่มีสิทธิประโยชน์และบริการที่หลากหลาย ทั้งนี้ ผู้สนใจควรศึกษารายละเอียด อัตราดอกเบี้ย ค่าธรรมเนียม คุณสมบัติ และเงื่อนไขของผลิตภัณฑ์ก่อนตัดสินใจสมัครหรือใช้บริการเสมอ
*เงื่อนไขการพิจารณา บัตรเครดิต และอัตราดอกเบี้ยเป็นไปตามที่ธนาคารกำหนด ศึกษารายละเอียดเพิ่มเติมเกี่ยวกับ บัตรเครดิต ttb ได้ที่เว็บไซต์ https://www.ttbbank.com/th/personal/credit-cards หรือติดต่อ ttb contact center 1428
**ใช้เท่าที่จำเป็นและชำระคืนได้เต็มจำนวนตามกำหนด จะได้ไม่เสียดอกเบี้ย 16% ต่อปี